
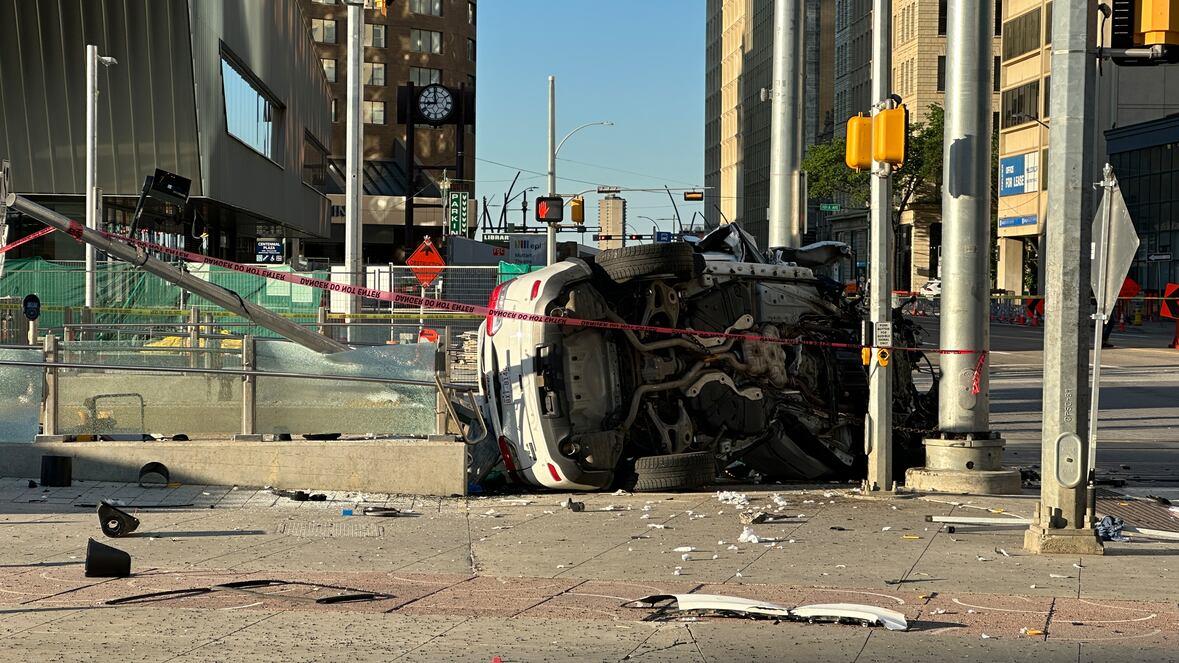
هر تصادفی، حتی اگر فقط در حد یک تماس گلگیر به گلگیر باشد، هزینهای را به پای ما میگذارد. برخی هزینهها مالی هستند و برخی دیگر روحی. با این حال در این مطلب میخواهیم هزینه های تصادف ماشین را بررسی کنیم و ببینیم شامل چه مواردی میشود.
هزینه های تصادف ماشین کدام است؟
پیش از هر چیز باید بگوییم که برای اینکه هزینههای تصادف روی دوشمان سنگینی نکند، بهتر است خودرو را بیمه کنیم. درست است که بیمهنامهها اخیرا افزایش قیمت بالایی داشتهاند، اما خوشبختانه خرید قسطی بیمه شخص ثالث و بیمه بدنه در اغلب شرکتها ممکن شده است. به این ترتیب هم هنگام تمدید بیمه فشار مالی زیادی به ما وارد نمیشود، هم در حوادث و تصادفات میتوانیم روی کمک مالیشان حساب باز کنیم:
هزینه های تصادف ماشین بسته به شرایط و نحوه رخداد آن شامل موارد زیر میشود:
۱) تعمیر و صافکاری ماشین
اولین هزینهای که به چشم میآید هزینه تعمیر، صافکاری یا رنگکاری ماشین است. برای دریافت خسارت میتوان از بیمه شخص ثالث راننده مقصر یا بیمه بدنه خود اقدام کنیم.
اگر مبلغ خسارت بیشتر از سقف تعهد مندرج در بیمهنامه باشد، راننده مقصر باید پرداخت خسارت مابقی را انجام دهد. در بیمه بدنه هم پرداخت بخشی از هزینه یعنی همان فرانشیز (معمولا ۱۰ تا ۱۵ درصد از خسارت واردشده) بر عهده خودمان خواهد بود.
درکل نحوه تعیین خسارت خودرو هم به نوع حادثه و شرایط آن بستگی دارد. اما اغلب پس از اعلام به شرکت بیمه و ارائه مدارک، کارشناس بیمه پرونده را بررسی میکند؛ اینکه چه قطعاتی آسیب دیدهاند، کدام قطعه نیاز به تعویض دارد و هزینه تعمیر یا صافکاری چقدر است. سپس مبلغ خسارت را برآورد میکند.
۲) هزینه تصادف خودرو نامتعارف
قانون تصادف با ماشین خارجی یا ماشین نامتعارف هم هست؛ به خودرویی نامتعارف گفته میشود که ارزش آن بیش از نصف دیه مرد مسلمان در ماه حرام، یعنی ۱ میلیارد و ۴۰۰ میلیون تومان باشد. در تصادف خودرو نامتعارف، بیمه تنها تا سقف خودروی متعارف مشابه خسارت میدهد و مابقی هزینهها بر عهده راننده مقصر خواهد بود.
۳) خسارت مالی و جانی افراد درگیر در حادثه
سختی ماجرای هزینه های تصادف ماشین وقتی بیشتر میشود که غیر از خودمان افراد دیگری هم به لحاظ مالی یا جانی آسیب دیده باشند. برای دریافت خسارت بیمه شخص ثالث هم باید مراحل اعلام حادثه و ارزیابی خسارت طی شود. این بیمه خسارت افراد آسیبدیده را تا سقف تعهد مندرج در بیمهنامه پرداخت میکند.
طبق مقررات، حداقل تعهد مالی بیمه شخص ثالث ۲.۵ درصد و حداکثر آن ۵۰ درصد مبلغ دیه کامل مرد مسلمان در ماه حرام است. از آنجایی که نرخ دیه ماه حرام ۲ میلیارد و ۸۰۰ میلیون تومان است، یعنی پوشش مالی شرکتهای بیمه در پایینترین، حالت ۷۰ میلیون تومان و در بیشترین حالت، ۱ میلیارد و ۴۰۰ میلیون تومان میتواند باشد. بنابراین اگر مبلغ خسارت بیش از مقدار تعهد مندرج در بیمهنامه باشد، مابقی آن بر عهده خود ما خواهد بود.
البته در خسارتهای جانی و دیه اگر امکان پرداخت آن توسط راننده فراهم نباشد، صندوق تامین خسارتهای بدنی که متعلق به بیمه مرکزی است خسارت زیاندیدگان را میپردازد. اما بعد به صورت اقساط یا نقدی، مبلغ را از راننده مقصر پس میگیرد.
۴) افت قیمت خودرو
یکی دیگر از هزینه های تصادف ماشین افت قیمت خودرو است که جزو پوششهای بیمه بدنه محسوب میشود. اما پوشش اصلی نیست؛ یعنی باید با پرداخت حق بیمه بیشتر این پوشش جانبی را به بیمهنامه خود اضافه کنیم. متاسفانه اغلب رانندگان این پوشش را تهیه نمیکنند. اما کارایی آن چیست؟
خودرو در هر تصادفی افت قیمت میخورد. اگر این پوشش را نداشته باشیم، شرکت بیمه در هنگام پرداخت خسارت، مبلغ افت قیمت خودرو را در نظر نمیگیرد. اما در صورت داشتن این پوشش، خسارت افت قیمت را هم تا سقف ۲۰٪ ارزش خودرو میپردازد.
در قانون جدید افت قیمت خودرو، ۳ عامل تعیین شده که بهطور مستقیم روی محاسبه میزان افت قیمت اثر میگذارد: ارزش خودرو، ضریب تصادف و ضریب سن خودرو. در نهایت فرمول و نحوه محاسبه افت قیمت هم به شکل زیر است:
کسر قیمت = (ارزش خودرو × ضریب تصادف × ضریب سن) ÷ ۴۰۰
بنابراین برای محاسبه افت فقط به ظاهر خودرو یا میزان هزینه تعمیرات توجه نمیشود و پای عوامل دیگری هم وسط است. ضریب تصادف و همچنین ضریب سن توسط بیمه مرکزی و براساس قطعه آسیبدیده و سال تولید خودرو تعیین میشود.
اما افت قیمت خودرو در تصادف تا چند سال محاسبه میشود؟ خودروهایی که بیش از ۱۰ سال از ساخت آنها گذشته باشد، مشمول دریافت خسارت افت قیمت نمیشوند.
۵) هزینه پارکینگ
در تصادفاتی که به دلیل مستی رخ داده یا تصادفی که منجر به آسیب بدنی و فوت شده است، خودروهای راننده مقصر و طرف مقابل به پارکینگ انتقال پیدا میکنند. پس از رسیدگی و مشخص شدن وضعیت پرونده، میتوان برای ترخیص خودروها اقدام کرد.
در این شرایط، هزینه جرثقیل و هزینه پارکینگ هم به هزینه های تصادف ماشین اضافه میشود. از طرفی باید تمامی بدهیهای خودرو یعنی نرخ جریمه های رانندگی و عوارض آن را تسویه کنیم تا بتوانیم خودرو را تحویل بگیریم.
در مجموع، داشتن بیمه مناسب باعث میشود بخش زیادی از هزینههای یک تصادف را خودمان پرداخت نکنیم. همانطورکه گفتیم اگر پرداخت یکجای حق بیمه برایمان سخت است، خرید قسطی بیمه ایران و شرکتهای دیگر این روزها ممکن است.
حرف آخر؛ هزینه های روانی ماجرا را هم فراموش نکنیم
هزینه های تصادف ماشین فقط مالی نیست؛ وقت، انرژی، استرس و فشار روانی آن را هم باید در نظر گرفت. احساسات و رنجهایی که ممکن است تا مدتها و حتی تا پایان عمر همراهمان باشد. بنابراین بهتر است همیشه با دقت و رعایت قوانین راهنمایی و رانندگی برانیم تا از چنین حوادثی دور بمانیم.


چیزی که به نظرم خیلیها موقع بیمه کردن خودرو بهش توجه نمیکنن سقف تعهد مالیه. ممکنه حق بیمه کمتر به نظر برسه، ولی اگر تصادف سنگینی اتفاق بیفته و خسارت از سقف تعهد بیشتر باشه، اختلافش مستقیماً از جیب راننده پرداخت میشه.
دقیقاً. مبلغ حق بیمه نباید تنها معیار انتخاب پوشش مالی باشد. بهتر است سقف تعهد با ارزش خودروهای در حال تردد و شرایط استفاده از خودرو متناسب باشد تا در صورت خسارت سنگین، احتمال ایجاد تعهد مازاد کمتر شود.